
发布日期:2026-07-13 10:51 点击次数:79
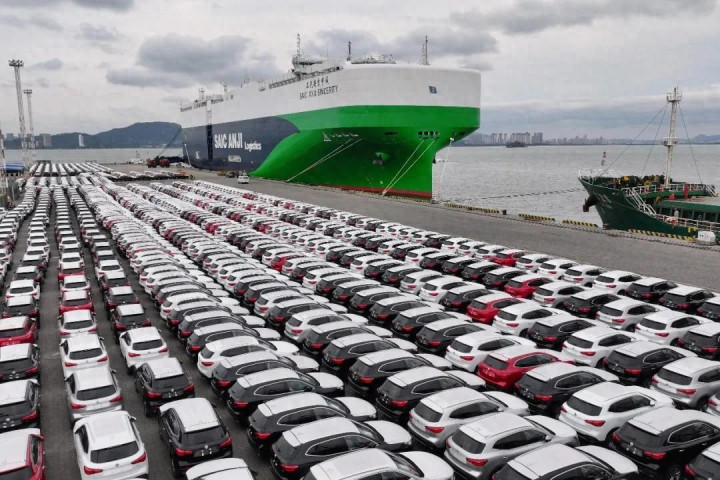
国内市场持续失血,全球化这艘大船走不远。
国内五月经济数据,就像一对自相矛盾的复合体,透露着希望和焦虑。一方面,社零总额同比下降0.6%,2022年9月以来最低;私人投资暴跌7.1%,2020年以来最糟糕。但另一方面,工厂的马达却高速轰鸣:高科技制造业飙升15%,半导体出口暴增111%,AI相关电子产品跃升17%。有海外媒体犀利指出:中国正在生产全世界渴望的一切,而本国公民却对一切都无欲无求。
汽车是一个更具象、更夸张的载体。
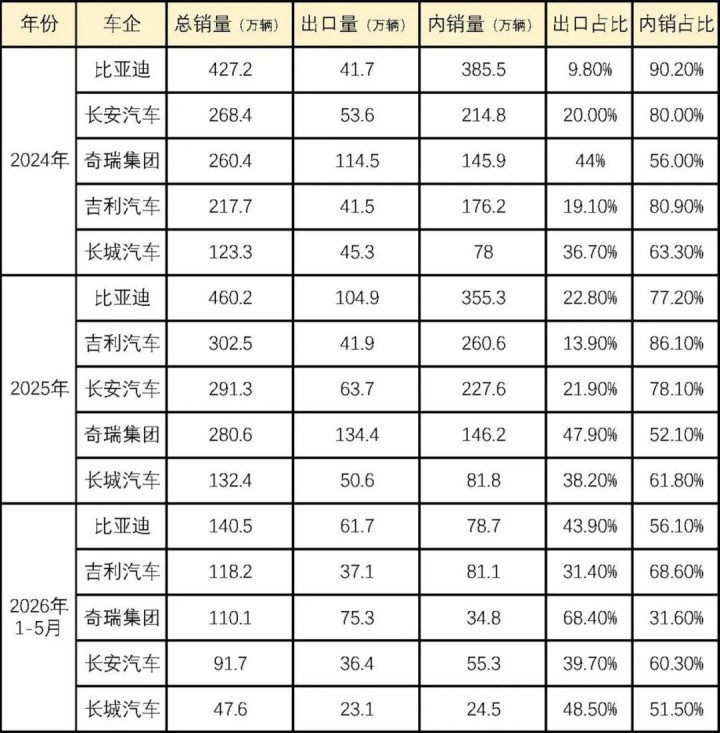
2026年,中国汽车业出口与内销反转的戏剧性变化注定写入史册。也就是两三年时间,当我们还在盯着国内市场的价格战、新能源渗透率时,中国头部自主车企的出口占比已经悄然翻越了40%的门槛——今年前五个月,奇瑞出口占比68.4%、长城48.5%、比亚迪43.9%、长安39.7%,吉利也冲到了31.4%。
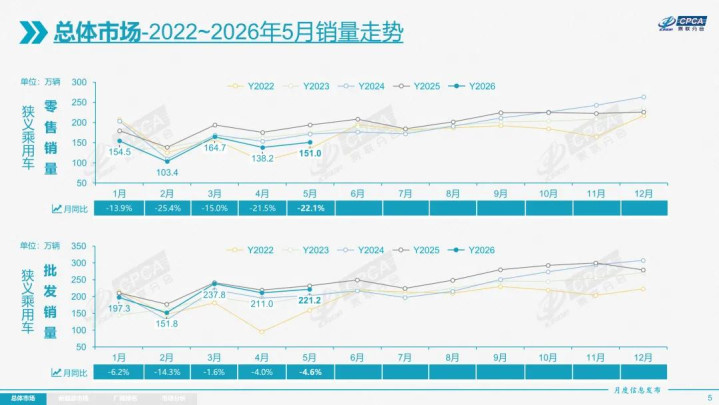
但硬币的另一面,同样触目惊心。今年5月,狭义乘用车国内零售151万辆,同比下降22%;1-5月累计零售710万辆,同比下降19.5%。六家头部自主品牌5月国内销量全部暴跌,降幅都是两位数。
井喷的出口与剧烈萎缩的国内市场,形成了难以愈合的“剪刀差”。面对如此割裂局面,我们不禁要问:出口的狂飙能弥补内销失血吗?
繁荣的表象,冰冷的底色
2021年至今,中国相继超过韩国、德国和日本,稳坐汽车第一出口大国。
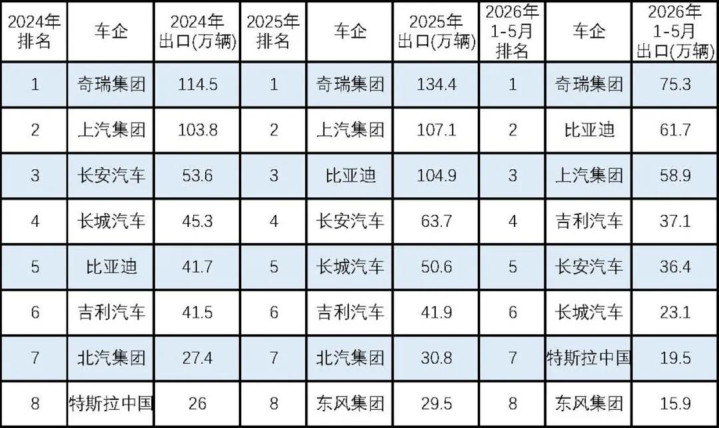
然而最具转折性的是今年5月——中国广义乘用车出口79万辆,同比暴涨75%以上。其中,奇瑞集团出口18.2万辆,同比增长80.5%;比亚迪海外销量16万辆,同比大增80.7%;吉利出口8.5万辆,同比增长184%;上汽出口及海外基地销量13万辆,同比增长32.5%。
如此惊人的集体增速被称为“史所罕见”,更有分析乐观预测,全年汽车出口有望达到1000万至1200万辆规模。
然而,把目光从海外收回到国内市场,画风却迥然相异。
乘联分会数据显示,2026年5月狭义乘用车零售151万辆,同比下降22%;1-5月累计零售710万辆,同比下降19.5%。这个跌幅,放在任何一个行业都不是小数字。
更令人震惊的是,六家头部自主品牌车企5月国内销量全部同比大幅下滑,降幅18%-40%。其中,Top 1比亚迪国内销量22.28万辆,同比减少24%;出口Top1奇瑞汽车国内仅约5.4万辆,同比减少40.6%。
也就是说,这些自主品牌的“整体增长”,几乎全靠出口“救”回来的。如果把出口拿掉,其国内表现是清一色的暴跌。
综合来看,今年前5个月,国内零售下滑近20%,而出口增长超过了70%。一个在萎缩,一个在膨胀,剪刀差正在以惊人的速度扩大。
与此同时,行业利润正在被急剧压缩。今年一季度,汽车行业利润率降至3.2%,为近十年最低水平,远低于下游工业企业6%的平均线。
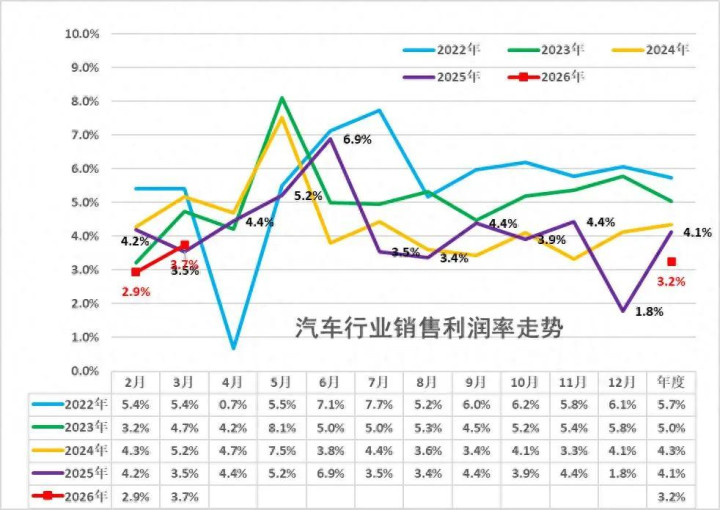
这样的反差已引发广泛关注,越来越多的人意识到:没有利润支撑的销量,不过是空洞的数字游戏;靠补贴维系的利润,终究是沙上之塔。
被转移的“矛盾”与“产能”
为什么出口救不了内销?原因是复杂交错的。
首先是消费降级。汽车类消费占比的持续下滑表明,居民在“车”和“米面粮油”之间做出了选择。当不确定性增加,大宗消费必然是率先被牺牲的需求。
不久前国家信息中心正高级经济师徐长明判断,中国汽车市场已进入“波动式缓慢增长”阶段,年均2%是比较好的状态。
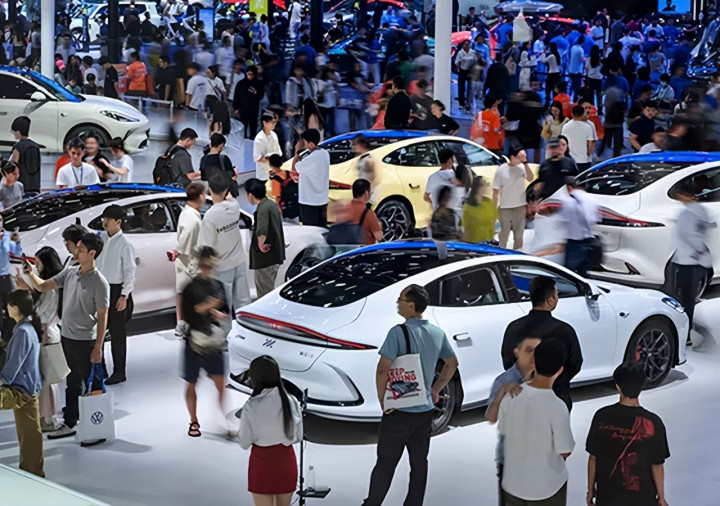
其次是高油价的致命冲击。霍尔木兹海峡危机推高了国际油价,燃油车用户大量退出市场,但同时,新能源车未能完全对冲——5月零售95万辆,同比仍下降7.5%。
第三是“价格战”的反噬。持续走低的行业利润率下,无论是新势力,还是传统车企,都无法独善其身。销量、营收、利润三重回落叠加,如今“价格战”已经从“比谁降得多”变成了“比谁活得久”。
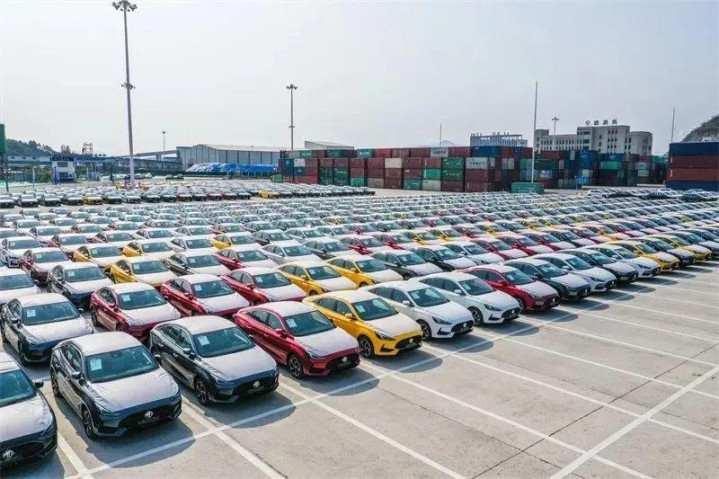
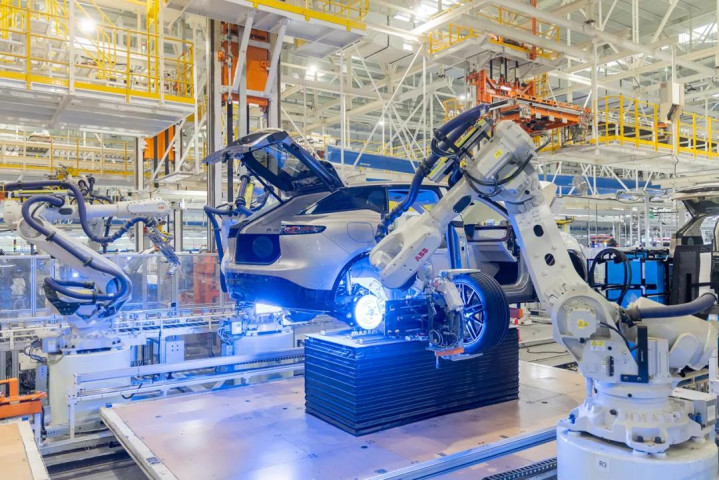
更深层来看,剪刀差的本质,是产能过剩的被动外溢。去年中国汽车出口突破1万亿元,创下历史新高。但这在很大程度上不是主动的全球化布局,而是国内供需失衡后的“不得不”为之。当国内市场消化不了那么多产能时,企业只能把目光瞄向海外。
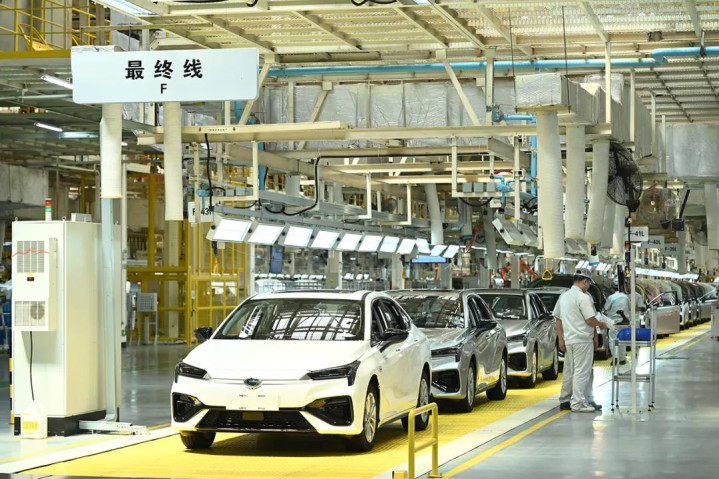
“出口热、内销冷”的格局,也暴露出中国汽车产业尚未真正建立起健康的“双循环”结构。理想的“双循环”,应该是内外市场相互支撑、此长彼长;而当前的现实是,外销在填补内销的窟窿,用海外的高增长来掩饰国内的低迷。
这本质上是一种“输血”模式,而非“造血”模式。一旦海外市场出现风吹草动——关税壁垒、地缘冲突、需求波动——整个增长逻辑都将被动摇。
暗礁重重,风险犹存
我们的担忧并非杞人忧天,实际上在冷热交替的中国车市一直暗藏风险。2026年,它将越发明显。
第一重风险,来自全球市场的“反弹墙”。
贸易保护主义正在抬头。据公开信息,欧盟对华贸易逆差每天接近10亿欧元,欧盟内部正在讨论加征汽车关税,6月18日将召开相关会议。美国市场则已基本对中国汽车关上大门。这意味着,当前出口高增长所依赖的市场空间,正在被政治力量逐步压缩。
丰田的遭遇是最好的警示。由于中东局势导致物流受阻、燃油车需求下滑,丰田在6-11月期间将海外减产规模扩大到8.3万辆,叠加一季度减产的4万辆,半年累计减产超12万辆。这家全球销量第一的车企尚且扛不住海外市场的波动,中国车企凭什么认为自己能独善其身?
第二重风险,是国内基盘的“长期塌陷”。
目前头部自主品牌的国内销量普遍下滑两到四成,这不是周期性波动可以解释的。如果国内需求持续低迷,经销商将首当其冲崩盘。行业人士就犀利指出:“出口解决的是工厂产能利用率的问题,但它无法解决国内渠道的生存压力。”
更深远的影响在于,研发投入和产业升级需要利润支撑。低到冰点的行业利润率,大多数车企在国内卖车不赚钱,谁还有能力在技术、安全、品质上持续投入?
第三重风险,是海外“内卷”的自我吞噬。
部分车企在海外的竞争方式,依旧在重演国内“价格战”的老路。如果把国内这一套价格战、拉踩式营销原封不动地搬到海外市场,除了短期内能冲高销量之外,毫无益处。
奇瑞汽车董事长尹同跃日前告诫:“中国车企走出去,早期拼产品和性价比,下一阶段拼的是规则意识、服务能力和长期信任。把国内价格战带到海外,短期看可能有订单,长期看会损害中国汽车品牌形象。
结语:
出口是能力的证明,不是问题的答案。
中国汽车能够在全球市场攻城略地,说明产品力已经站到了世界舞台中央。这是值得肯定的成就。但“出口热、内销冷”的剪刀差,暴露了一个更深层的结构性问题——国内需求引擎正在熄火,而出口繁荣只是在暂时掩盖这个病灶。
墙内开花墙外香,若墙内根基不稳,墙外的花终将凋零。这不是唱衰中国汽车,而是对产业命运的深切忧虑。我们必须正视这个紧迫的问题——当国内市场持续失血,全球化这艘大船到底能走多远?
毫无疑问,从“沙漠建塔”到“体系出海”,中国汽车需要的不是更多的滚装船,而是一场关于产业本质的深刻觉醒。
Powered by 抖音app官网网页版登录 @2013-2022 RSS地图 HTML地图
Copyright Powered by365建站 © 2013-2024